
فشار فزاینده بر بازار جهانی گازوئیل؛ چرا بازار گازوئیل تحت فشار است؟

بازار جهانی گازوئیل با فشار فزایندهای روبهرو است. اختلال در فعالیت پالایشگاهها، محدودیت در جریان تجارت، کاهش ذخایر و نزدیک شدن به فصل زمستان، همزمان شرایطی ایجاد کردهاند که بازار فرآوردههای نفتی را به یکی از فشردهترین بازارهای سالهای اخیر تبدیل کرده است. قیمت گازوئیل در بازارهای اصلی بهشدت افزایش یافته و حاشیه سود پالایش نیز به سطوح استثنایی رسیده است؛ چرا که خریداران برای دسترسی به عرضه محدود با یکدیگر رقابت میکنند.
با این حال، این داستان صرفا درباره کمبود نفت نیست. نفت خام همچنان از مناطق اصلی تولیدکننده وارد بازار میشود. محدودیت اصلی در مرحلهای است که نفت خام از میدان خارج میشود: انتقال آن به پالایشگاه، تبدیل آن به سوخت قابل مصرف و رساندن فرآوردههای حاصل به بازارهایی که به آنها نیاز دارند. همین تمایز، در قلب تنگنای کنونی بازار گازوئیل قرار دارد.
کمبود سوخت، نه صرفا کمبود نفت
سیستم پالایشی جهان در شرایطی بخش قابلتوجهی از ظرفیت خود را از دست داده که تقاضا برای فرآوردههای پالایشی همچنان بالاست .بر اساس گزارش آژانس بینالمللی انرژی (IEA) ، گازوئیل و گازوئیل حرارتی (Gasoil) نزدیک به ۳۰ درصد از تقاضای جهانی نفت را به خود اختصاص میدهند. این فرآوردهها برای حملونقل جادهای، کشاورزی، ساختوساز، معدن و فعالیتهای صنعتی حیاتی هستند و به همین دلیل، اختلال در عرضه گازوئیل میتواند پیامدهای قابلتوجهی داشته باشد. عدم تعادل کنونی با اختلال در دو منطقه مهم پالایشی و صادراتی، یعنی خاورمیانه و روسیه، تشدید شده است. IEA برآورد میکند مجموع صادرات نفت کشورهای حاشیه خلیج فارس در ماه اوت حدود ۱۳ میلیون بشکه در روز بوده که تقریباً نصف سطح پیش از جنگ است. اگرچه صادرات نفت خام از مسیرهای جایگزین تا حدی بازیابی شده، صادرات فرآوردههای نفتی و گاز مایع همچنان تقریباً ۶۰ درصد، معادل ۳.۷ میلیون بشکه در روز، پایینتر از سطح ماه فوریه بوده است. گازوئیل بیش از سایر فرآوردهها تحت تأثیر قرار گرفته است. خالص صادرات گازوئیل کشورهای حاشیه خلیج فارس در ماه اوت تنها حدود ۳۹۰ هزار بشکه در روز بوده که کمی بیش از یکچهارم سطح پیش از جنگ است. همزمان، اختلال در سیستم پالایشی روسیه و توقف تقریبا کامل صادرات فرآوردههای نفتی این کشور در پی تشدید حملات به پالایشگاههای آن، منبع مهم دیگری از عرضه بینالمللی را از بازار خارج کرده است. مجموع صادرات گازوئیل و گازوئیل حرارتی از کشورهای حاشیه خلیج فارس و روسیه در ماه اوت، ۱.۶ میلیون بشکه در روز کمتر از ماه فوریه بوده است. پیش از آغاز این اختلالات، این دو منطقه در مجموع نزدیک به ۴۵ درصد از تجارت دریابرد جهانی گازوئیل را در اختیار داشتند.
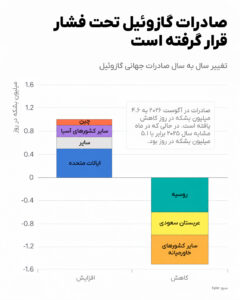
پیامدهای این وضعیت بسیار فراتر از مناطقی است که اختلالات در آنها رخ داده است. پالایشگاههای دیگر، در هر جا که امکان داشته، تولید خود را افزایش دادهاند؛ چرا که حاشیه سود بسیار بالا انگیزه اقتصادی قدرتمندی برای افزایش تولید ایجاد کرده است. اما ظرفیت مازاد سیستم پالایشی جهان محدود است. پالایشگاهها نمیتوانند صرفاً با افزایش نامحدود تولید، کاهش چند میلیون بشکهای عرضه را جبران کنند. همین مسئله بازار کنونی را بهشدت فشرده کرده است.
ظرفیت پالایشی؛ نقطه فشار بازار
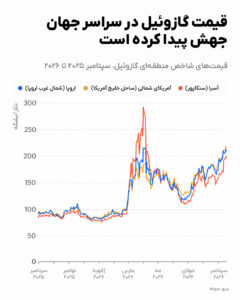
نرخ خوراک پالایشگاههای جهان در ماههای اخیر افزایش یافته، اما همچنان بهمراتب پایینتر از سطوح سال گذشته قرار دارد. IEA گزارش داده است که خوراک نفت خام پالایشگاههای جهان در ماه ژوئیه تقریبا ۵ میلیون بشکه در روز کمتر از ماه مشابه در سال ۲۰۲۵ بوده است؛ هرچند این رقم نسبت به ماه قبل ۱.۸ میلیون بشکه در روز افزایش داشته است. ظرفیت موجود در سایر نقاط سیستم برای جبران کامل این کاهش کافی نبوده است. این مشکل در بازار گازوئیل بیش از سایر فرآوردهها نمایان است، زیرا تولید گازوئیل با سایر فرآوردههای پالایشی برای استفاده از همان ظرفیت پالایشی رقابت میکند. وقتی گازوئیل کمیاب میشود، پالایشگاهها انگیزه اقتصادی بیشتری برای به حداکثر رساندن تولید آن پیدا میکنند. در نتیجه، حاشیه سود پالایش گازوئیل که با عنوان کرک اسپرد (Crack Spread) شناخته میشود، بهشدت افزایش یافته است. IEA گزارش داده است که حاشیه سود پالایش در حوزه آتلانتیک به سطوح بیسابقهای رسیده؛ زیرا کرک اسپرد گازوئیل، سوخت جت و بنزین در پی کمبود عرضه، کاهش ذخایر و افزایش تقاضای فصلی رشد کرده است. رویترز نیز گزارش داده است که کرک اسپرد گازوئیل در ایالات متحده در اوایل سپتامبر به رکورد درونروزی ۱۰۸.۰۲ دلار به ازای هر بشکه رسید. مدیران صنعت نفت به رویترز گفتهاند که ترکیب ظرفیت محدود پالایشی، اختلالات ژئوپلیتیکی و کاهش ذخایر میتواند بازار گازوئیل را در طول زمستان همچنان تحت فشار نگه دارد.
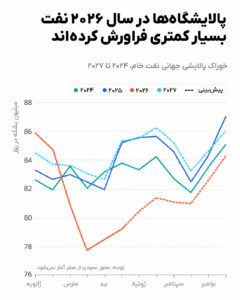
این ارقام یکی از ویژگیهای مهم بازار انرژی امروز را نشان میدهند: نفت خام و فرآوردههای پالایشی الزاماً هممسیر حرکت نمیکنند. ممکن است عرضه نفت خام در یک منطقه بهبود پیدا کند، اما قیمت گازوئیل همچنان بالا بماند؛ زیرا ظرفیت پالایش، خطوط لوله، پایانهها یا زیرساختهای کشتیرانی لازم برای تبدیل و انتقال آن نفت خام محدود است .به بیان دیگر، گلوگاه بازار به بخشهای پایینتر زنجیره ارزش انرژی منتقل شده است.
روسیه و خاورمیانه در حال تغییر نقشه تجارت
کاهش ظرفیت پالایشی روسیه، اختلالات ایجادشده در خاورمیانه را تشدید کرده است. روسیه در سالهای گذشته یکی از تأمینکنندگان اصلی فرآوردههای نفتی در بازارهای بینالمللی بوده است. آسیب به پالایشگاهها، کاهش فرآورش و محدودیتهای صادرات سوخت، حجم گازوئیل روسیه در دسترس خریداران جهانی را بهشدت کاهش داده است. خاورمیانه نیز با چالشی متفاوت اما مرتبط مواجه است. این منطقه همچنان یکی از قطبهای اصلی صادرات نفت خام جهان است، اما اختلالات پیرامون تنگه هرمز تأثیر قابلتوجهی بر فرآوردههای نفتی داشته است. این موضوع از آن جهت اهمیت دارد که نفت خام و فرآوردههای پالایشی لزوماً از مسیرهای یکسانی عبور نمیکنند. IEA برآورد میکند صادرات فرآوردههای نفتی و گاز مایع کشورهای حاشیه خلیج فارس در ماه اوت همچنان تقریبا ۶۰ درصد پایینتر از سطح ماه فوریه بوده است، حتی در شرایطی که صادرات نفت خام از مسیرهای جایگزین تا حدی بهبود یافته است. در نتیجه، سایر مراکز پالایشی ناچار شدهاند نقش بزرگتری در تأمین بازار ایفا کنند. ایالات متحده صادرات خود را افزایش داده و پالایشگاهها در آسیا و سایر مناطق نیز برای به حداکثر رساندن تولید تحت فشار قرار گرفتهاند. اما این واکنشها محدودیتهای خود را دارند. نرخ بالای بهرهبرداری از پالایشگاهها فضای کمتری برای واکنش به یک اختلال جدید باقی میگذارد و انتقال محمولههای اضافی میان مناطق نیز به کشتی، زیرساخت و شرایط اقتصادی مناسب نیاز دارد. سیستم جهانی هنوز از انعطافپذیری برخوردار است، اما ظرفیت آن برای جذب شوکهای جدید در حال کاهش است.
ذخایر، بخشی از نقش ضربهگیر خود را از دست میدهند
ذخایر یکی از مهمترین ابزارهای ایجاد تعادل در هر بازار انرژی هستند. هنگامی که عرضه دچار اختلال میشود، ذخایر میتوانند برای مدتی کمبود را جبران کنند. اما با کاهش موجودی انبارها، بازار نسبت به هر اختلال یا تأخیر جدید حساستر میشود.
این حاشیه ایمنی در حال کاهش است. IEA گزارش داده است که ذخایر قابلرصد نفت در جهان در ماه ژوئیه ۶۹ میلیون بشکه دیگر کاهش یافته و مجموع برداشت از ذخایر از پایان ماه فوریه را به ۴۱۰ میلیون بشکه رسانده است. تا پایان ژوئیه، حجم ذخایر قابلرصد به کمتر از ۷.۹ میلیارد بشکه رسیده بود که پایینترین سطح از آوریل ۲۰۲۵ محسوب میشود. گزارش سپتامبر IEA نیز تداوم این فشار را نشان میدهد و با ادامه اختلالات، ذخایر و دسترسی به فرآوردههای نفتی همچنان از مهمترین نگرانیهای بازار هستند.
برای بازار گازوئیل، کاهش ذخایر از دو جهت اهمیت دارد. نخست اینکه حجم واقعی سوخت در دسترس خریداران را کاهش میدهد. دوم اینکه حاشیه امن بازار در برابر اختلال بعدی را محدودتر میکند. اختلال در یک پالایشگاه که در گذشته میتوانست با استفاده از ذخایر جذب شود، اکنون میتواند با سرعت بیشتری به افزایش قیمت یا محدودتر شدن عرضه منطقهای منجر شود. به همین دلیل، فعالان بازار تنها تولید و صادرات را دنبال نمیکنند؛ سرعت بازسازی ذخایر نیز به همان اندازه اهمیت دارد.
زمستان میتواند فشار بر بازار را تشدید کند
زمان وقوع این تنگنای بازار نیز اهمیت زیادی دارد. نیمکره شمالی در آستانه فصل زمستان قرار دارد؛ دورهای که معمولا تقاضا برای فرآوردههای میانتقطیر افزایش مییابد. مصرف گازوئیل در بخش حملونقل و صنعت افزایش پیدا میکند و در مناطق سردسیر، تقاضا برای سوخت گرمایشی نیز میتواند فشار بیشتری بر بازار وارد کند. مدیران صنعت نفت که رویترز با آنها گفتوگو کرده، انتظار دارند عرضه جهانی گازوئیل در طول زمستان همچنان محدود باقی بماند. راسل هاردی، مدیرعامل ویتول، به کسری حدود ۴ میلیون بشکه در روز در عرضه فرآوردههای نفتی از روسیه و خاورمیانه اشاره کرده است. مارک سن، مدیر اجرایی شرکت فیلیپس ۶۶، نیز کاهش ذخایر و تقاضای فصلی را از عوامل ادامه فشار بر بازار دانسته است. همزمان، پالایشگاهها در چندین بازار با نرخ بهرهبرداری بالایی فعالیت میکنند. در چنین شرایطی، فضای چندانی برای جذب یک شوک جدید وجود ندارد. بنابراین، از مدار خارج شدن یک پالایشگاه، اختلال در حملونقل دریایی یا اعمال محدودیت تازه بر صادرات میتواند اثر قابلتوجهی بر بازار داشته باشد؛ بهویژه اگر این اتفاق در شرایطی رخ دهد که ذخایر همچنان پایین باشند.
چین؛ متغیر مهم دیگر بازار
چین نیز یکی دیگر از عوامل مهم در معادله جهانی است. رویترز گزارش داده است واردات نفت خام چین همچنان پایینتر از سطوح سال ۲۰۲۵ قرار دارد و راسل هاردی، مدیرعامل ویتول، این فاصله را حدود ۵ تا ۶ میلیون بشکه در روز برآورد کرده است. به گفته او، انتظار میرود واردات نفت خام چین در ماههای پایانی سال افزایش یابد تا این کشور برای نیازهای سوختی فصل زمستان آماده شود. افزایش قابلتوجه خرید نفت خام چین میتواند رقابت برای دسترسی به بشکههای موجود را بیشتر کند و در عین حال، فعالیت پالایشگاهها را افزایش دهد. در همین حال، قیمتهای بالای سوخت در حال تأثیرگذاری بر تقاضا هستند. ویتول انتظار دارد تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۱.۵ میلیون بشکه در روز کمتر از سال ۲۰۲۵ باشد. پیشبینی سپتامبر IEA کاهش بیشتری را نشان میدهد و افت ۲.۵ میلیون بشکهای تقاضای جهانی نفت در سال جاری را پیشبینی میکند؛ بر اساس این پیشبینی، بیشترین کاهش در فرآوردههای میانتقطیر و خوراکهای پتروشیمی، بهویژه در آسیا، رخ خواهد داد. تفاوت میان این دو پیشبینی نشاندهنده عدم قطعیت موجود در بازار است. کاهش تقاضا در نهایت میتواند بخشی از فشار موجود را کاهش دهد، اما زمان و ابعاد آن به قیمتها، فعالیت اقتصادی و مدت زمان تداوم اختلالات عرضه بستگی خواهد داشت.
آینده بازار چه خواهد بود؟
مسیر بازار گازوئیل در ماههای آینده به چند متغیر همزمان بستگی دارد.
نخست، ظرفیت پالایشی است. بازگشت پالایشگاههای آسیبدیده به مدار میتواند بخشی از فشار بازار را کاهش دهد، اما زمانبندی تعمیرات و راهاندازی مجدد آنها همچنان نامشخص است.
دوم، جریان تجارت است. تغییر در صادرات روسیه، محمولههای فرآوردههای نفتی خاورمیانه و شرایط کشتیرانی میتواند در مدت کوتاهی توازن عرضه و تقاضا را در مناطق مختلف تغییر دهد.
سوم، ذخایر است. با توجه به کاهش قابلتوجه موجودیها، بازسازی حاشیه ایمنی ذخایر جهانی به زمان نیاز خواهد داشت.
و در نهایت، تقاضا قرار دارد. میزان مصرف در زمستان، روند خرید چین و واکنش کسبوکارها و مصرفکنندگان به افزایش هزینه سوخت، همگی بر توازن بازار اثر خواهند گذاشت.
در حال حاضر، بازار جهانی گازوئیل ظرفیت محدودی برای جذب یک اختلال بزرگ دیگر دارد. تنگنای کنونی همچنین نکته مهمتری را درباره امنیت انرژی یادآوری میکند: دسترسی به نفت خام تنها بخشی از معادله است. ظرفیت پالایشی، ذخیرهسازی، زیرساختها، مسیرهای کشتیرانی و توانایی انتقال فرآورده مناسب به بازار مناسب، همگی به همان اندازه اهمیت دارند. گازوئیل در مرکز این زنجیره قرار دارد، زیرا بخش بزرگی از اقتصاد واقعی به آن وابسته است. وقتی عرضه گازوئیل محدود میشود، آثار آن میتواند به حملونقل کالا، کشاورزی، ساختوساز و تولید صنعتی منتقل شود و در نهایت بر هزینه کالاها در سطح گستردهتر اثر بگذارد. با نزدیک شدن به زمستان، بازار جهانی انرژی بنابراین تنها قیمت نفت خام را دنبال نمیکند. مسئله اصلی، توان جهان برای تبدیل نفت به سوخت و حفظ جریان این سوخت در زنجیره تأمین است.
منابع
آژانس بینالمللی انرژی (IEA)، گزارش Energy Snapshot: بررسی آخرین تحولات بازار فرآوردههای نفتی
رویترز، تداوم محدودیت عرضه جهانی گازوئیل تا زمستان؛ به گفته مدیران صنعت


ما به سوالات شما پاسخ میدهیم